Lien source de cet article.
Auteur :
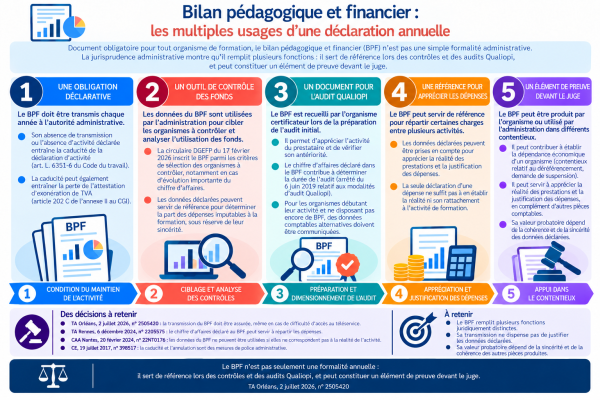
Un organisme de formation peut-il échapper à la caducité de sa déclaration d’activité en invoquant un dysfonctionnement de la plateforme de transmission du bilan pédagogique et financier ? Par une ordonnance du 2 juillet 2026, le tribunal administratif d’Orléans rappelle que l’obligation de transmettre ce bilan ne se confond pas avec l’utilisation du téléservice et que sa méconnaissance peut également entraîner la perte de l’exonération de TVA. Au-delà de la question de sa transmission, cette ordonnance invite à examiner les différents usages du BPF par l’administration et les juridictions administratives.
Un dysfonctionnement du téléservice qui ne justifie pas l’absence de transmission
Une société contestait la décision par laquelle la Dreets Centre-Val de Loire avait constaté la caducité de sa déclaration d’activité et abrogé son attestation d’exonération de TVA. Elle soutenait que ses identifiants de connexion à « Mon Activité Formation » ne fonctionnaient plus, qu’elle avait signalé ses difficultés à l’administration et qu’elle lui avait communiqué son bilan pédagogique.
Le juge relève que le BPF relatif à 2024 devait être adressé avant le 31 mai 2025. Or les difficultés de connexion invoquées concernaient juin 2025. Surtout, la transmission dématérialisée n’était pas obligatoire au regard de l’article R. 6352-23 du Code du travail. Le formulaire Cerfa était accessible et la société n’établissait pas avoir été empêchée d’adresser son bilan par un autre moyen, notamment par courrier. La requête est rejetée.
La solution est circonscrite aux circonstances du litige : elle ne signifie pas qu’une impossibilité de transmission, démontrée et indépendante de l’organisme, serait toujours indifférente. Elle montre en revanche que l’allégation d’un incident informatique ne suffit pas lorsque d’autres modalités de transmission demeurent possibles.
L’ordonnance d’Orléans ne crée donc pas une obligation nouvelle. Elle rappelle les conséquences attachées à une obligation annuelle dont le non-respect peut entraîner la caducité de la déclaration d’activité et, pour les titulaires d’une attestation, la remise en cause de l’exonération de TVA.
La caducité : une mesure de police administrative, non une sanction …
L’article L. 6351-6 du Code du travail prévoit deux hypothèses de caducité : le BPF ne fait apparaître aucune activité de formation ou il n’a pas été adressé à l’autorité administrative. Ces situations doivent être distinguées de l’annulation de l’enregistrement à l’issue d’un contrôle, prévue à l’article L. 6351-4.
Le Conseil d’État a qualifié la caducité et l’annulation de l’enregistrement de mesures de police administrative. Elles tirent les conséquences de l’absence d’activité ou du défaut de respect des conditions de l’enregistrement, sans constituer des sanctions administratives. Elles ne font pas obstacle, par elles-mêmes, au dépôt immédiat d’une nouvelle déclaration (CE, 19 juill. 2017, n° 398517). Cette décision concernait directement une annulation ; le Conseil d’État y a également formulé la qualification applicable à la caducité.
La caducité peut produire des effets fiscaux. L’article 202 C de l’annexe II au Code général des impôts prévoit qu’il est mis fin à l’attestation d’exonération de TVA par décision motivée et notifiée. Les opérations concernées deviennent imposables à compter de la notification de cette décision. C’est cette conséquence que contestait également la société devant le tribunal administratif d’Orléans.
La décision du Conseil d’État de 2017 précise la nature de cette mesure ; celle de la CAA de Paris rappelle les limites probatoires du document.
L’enjeu n’est donc pas seulement de transmettre un BPF, mais de distinguer la régularité de la déclaration et la justification des données qui y figurent.
… qui semble être en constante augmentation
Selon l’annexe « Formation professionnelle » au projet de loi de finances pour 2027 (dit Jaune), 21 659 caducités de déclarations d’activité ont été prononcées en 2025, au titre de l’absence d’activité ou du défaut de transmission du bilan pédagogique et financier. Le chiffre est supérieur de 50,6 % aux 14 382 caducités recensées en 2024 dans le Jaune budgétaire 2026.
Cette progression doit toutefois être interprétée avec prudence. Le Jaune 2026 rattache les caducités au seul défaut de transmission du BPF, tandis que le Jaune 2027 mentionne également l’absence d’activité. Cette différence de formulation traduit-elle une simple approximation rédactionnelle ou une différence dans le périmètre des données recensées ? Faute de précisions, les chiffres publiés ne permettent pas d’apprécier avec certitude l’évolution des caducités imputables au seul défaut de transmission du BPF.
Une autre hypothèse invite à relativiser cette progression. La hausse des caducités intervient en effet dans un contexte de forte augmentation du nombre de nouvelles déclarations d’activité, en progression de 30,1 % entre 2024 et 2025. Elle pourrait donc, au moins en partie, résulter de l’accroissement du nombre d’organismes enregistrés, dont certains ne réalisent finalement aucune activité de formation au cours de l’année.
Le Jaune budgétaire ne précise toutefois pas la répartition des caducités selon le statut juridique des organismes concernés. Il serait notamment intéressant de déterminer si les organismes individuels, en particulier les organismes individuels, sont surreprésentés parmi ceux dont la déclaration d’activité devient caduque. Cette donnée permettrait d’apprécier si la progression constatée traduit principalement une augmentation des manquements à l’obligation de transmission du BPF ou si elle résulte également d’un renouvellement important des organismes déclarés, certains cessant leur activité peu après leur enregistrement ou ne la démarrant jamais. D’autant que selon le Jaune 2027, les organismes individuels représentent 48,9 % des organismes de formation en 2025 (contre 45,1 % en 2024).
Le BPF, instrument de ciblage des contrôles en 2026 et 2027
La circulaire DGEFP/MOC/2026/30 du 17 février 2026 inscrit les données du bilan pédagogique et financier parmi les critères de sélection des organismes de formation à contrôler. Si elle ne prévoit cependant ni vérification systématique des BPF ni objectif chiffré de contrôles propres à cette déclaration, elle éclaire une fonction distincte de ce document : l’exploitation de ses données pour orienter les contrôles.
Pour les contrôles portant sur le compte personnel de formation et l’apprentissage, la DGEFP invite les services régionaux à prendre en considération « le montant du chiffre d’affaires des prestataires et notamment une évolution importante de ce chiffre d’affaires ». Elle précise que les agents pourront s’appuyer sur les BPF, « lignes a et e du cadre C ». Cette formulation fait du BPF une source de données pour la programmation des contrôles, et non une preuve autonome de manquement.
Le BPF, document déclaratif et non preuve suffisante des dépenses
L’obligation de transmission ne doit pas être confondue avec la justification des dépenses au cours d’un contrôle administratif et financier.
Dans un litige relatif à des dépenses de formation continue, la cour administrative d’appel de Paris juge que leur réalité et leur affectation ne peuvent être établies au vu du seul BPF produit. Elle tient compte de l’absence de comptabilité analytique, de l’imbrication des comptes et de l’insuffisance des pièces comptables (CAA Paris, 4 juill. 2013, n° 12PA00930).
Dans cette décision, la cour ne retient pas le BPF comme preuve suffisante des dépenses contestées. La distinction est déterminante. Une donnée déclarée à l’administration n’acquiert pas, du seul fait de sa déclaration, la valeur d’une pièce justificative. Les organismes de formation doivent donc pouvoir rapprocher les sommes portées au bilan des écritures et des documents sous-jacents.
Cette exigence ressort également de l’arrêt CAA Paris, 25 mars 2013, n° 11PA03470, relatif notamment à la justification du rattachement de dépenses publicitaires et de frais internet à l’activité contrôlée. Le débat ne porte pas seulement sur l’existence de la facture, encore faut-il pouvoir établir le lien entre la dépense et l’activité de formation.
La distinction est donc double :
1. transmettre le BPF permet de satisfaire à une obligation déclarative ;
2. justifier l’origine des fonds, la réalité et le rattachement des dépenses suppose de produire les pièces exigées dans le cadre du contrôle, notamment au titre de l’article L. 6362-5 du Code du travail.
Un BPF régulièrement transmis ne préjuge pas de la justification des opérations qu’il retrace.
Le BPF constitue un document déclaratif. Sa production ne suffit pas à établir qu’une charge a été engagée pour une action entrant dans le champ de la formation professionnelle. Le contrôle administratif et financier porte aussi sur les pièces comptables et les justificatifs permettant de vérifier la réalité, le montant et l’affectation des dépenses.
Le BPF comme référence de répartition des dépenses : une valeur conditionnée par la fiabilité des données
La jurisprudence relative aux organismes exerçant plusieurs activités apporte une nuance à l’affirmation selon laquelle le BPF ne constitue pas une preuve suffisante des dépenses. Si la déclaration ne justifie pas, à elle seule, la réalité d’une charge, les données qu’elle contient peuvent être utilisées pour déterminer la part des dépenses imputable à la formation professionnelle lorsque la comptabilité ne permet pas cette identification.
Ainsi, le TA de Rennes (6 décembre 2024, n° 2205575) admet une clé de répartition fondée sur le chiffre d’affaires déclaré au BPF. La CAA de Nantes (20 février 2024, n° 22NT01716) souligne, à l’inverse, les limites d’une référence à des données déclaratives qui ne correspondent pas à l’activité réelle. Les décisions du TA de Marseille (24 avril 2025, n° 2303929) et du TA de La Réunion (14 novembre 2022, n° 2000166) illustrent également le contrôle des méthodes de répartition retenues par l’administration.
Ces décisions ne confèrent pas au BPF la valeur d’une comptabilité justificative. Elles invitent à distinguer son utilisation comme donnée de calcul, dont la pertinence peut être discutée, de la preuve des dépenses, qui demeure soumise à la production de pièces vérifiables. La fiabilité des montants déclarés devient ainsi une question contentieuse distincte de l’accomplissement de l’obligation annuelle de transmission.
Le BPF dans l’appréciation de l’urgence devant le juge des référés
Le document peut également être produit pour établir la dépendance économique d’un organisme à un dispositif de financement comme l’illustre le contentieux devant le juge des référés du déréférencement de Mon Compte Formation.
Le TA de Lyon (5 janvier 2023, n° 2209477) prend en considération un BPF faisant apparaître qu’environ 70 % du chiffre d’affaires dépendait de la plateforme. Le TA de Marseille (23 janvier 2023, n° 2300613) examine un BPF faisant apparaître 93 785 euros de produits issus des organismes gestionnaires des fonds de formation sur 139 193 euros de produits totaux, sans considérer ces seules données comme suffisantes pour établir la situation financière récente. Le TA d’Amiens (18 octobre 2022, n° 2203140) mobilise également le BPF parmi les documents examinés.
Là encore, la portée du BPF dépend de l’objet de la preuve. Il peut renseigner sur la structure des recettes, mais ne suffit pas nécessairement à caractériser les conséquences immédiates d’une décision administrative sur la trésorerie ou la poursuite de l’activité.
Le BPF, document de référence pour les audits Qualiopi
Le BPF intervient également dans le processus de certification Qualiopi. L’article 1er de l’arrêté du 6 juin 2019 relatif aux modalités d’audit impose à l’organisme certificateur de recueillir, préalablement à l’audit initial, le dernier bilan pédagogique et financier transmis à l’administration. Pour les organismes débutant leur activité et ne disposant pas encore de ce document, des données comptables relatives aux produits perçus par catégorie de financeur doivent être communiquées.
Les informations issues du BPF contribuent notamment à déterminer la durée de l’audit, en fonction du chiffre d’affaires réalisé dans le champ des actions concourant au développement des compétences. Elles permettent également à l’organisme certificateur de disposer d’éléments sur l’activité du prestataire. Le BPF remplit ainsi une fonction distincte de son utilisation par les services de contrôle de l’État : il participe à la préparation et au dimensionnement des audits de certification, sans constituer, à lui seul, une preuve de conformité aux exigences du référentiel national qualité.
Une même déclaration, des usages juridiques distincts
L’ordonnance du TA d’Orléans rappelle que le BPF doit être transmis dans les conditions prévues par les textes, sous peine de caducité de la déclaration d’activité.
Les contentieux du contrôle financier montrent que ses données peuvent être confrontées à la comptabilité et, sous certaines conditions, servir à des calculs de répartition.
Les référés relatifs au déréférencement montrent enfin qu’il peut constituer un élément d’appréciation de la situation économique de l’organisme.
Ces différents usages ne doivent pas être confondus. En effet, l’accomplissement d’une obligation déclarative, l’exploitation administrative des données et leur valeur probatoire obéissent à des questions différentes.
Ce que les organismes doivent pouvoir démontrer
Trois contrôles doivent être distingués :
1. Le premier porte sur l’existence et la transmission du BPF, dont dépend le maintien de la déclaration d’activité ;
2. Le deuxième concerne la concordance des informations déclarées avec les pièces justificatives ;
3. Le troisième vérifie l’affectation comptable des produits et charges, avec des exigences renforcées pour l’apprentissage.
A retenir
L’enjeu n’est donc pas seulement de déposer le bilan dans les délais. L’organisme de formation doit être en mesure :
1. d’expliquer comment les montants déclarés ont été établis,
2. à quelles opérations ils correspondent
3. et, lorsqu’il exerce plusieurs activités, selon quelles méthodes les charges communes ont été réparties.
Le défaut de BPF, l’insuffisance des justificatifs et l’absence de comptabilité distincte ne constituent pas un manquement unique. Chacun relève de règles et de conséquences qui lui sont propres.