Lien source de cet article.
Auteur :
La réforme de la facturation électronique entre en vigueur ce mardi 1er septembre. Toutes les entreprises doivent désormais être en capacité de recevoir une facture électronique. Le point sur cette nouvelle obligation et ses bénéfices. ©Deemerwha studio – stock.adobe.com Depuis le 1er septembre 2026, la généralisation de la facture électronique interentreprises est entrée en vigueur. Cette réforme constitue une transformation importante de l’économie française, au service de sa compétitivité. Elle concerne l’ensemble des acteurs économiques assujettis à la TVA, c’est-à-dire toutes les entreprises, quel que soit le chiffre d’affaires qu’elles réalisent, leur forme juridique ou leur régime d’imposition. La réforme en deux échéances clés Au 1er septembre 2026 Toutes les entreprises doivent être en capacité de recevoir une facture électronique. La réception des factures électroniques pour toutes les entreprises s’effectue par l’intermédiaire d’une plateforme agréée. Les entreprises n’ayant pas encore désigné de plateforme doivent donc engager cette démarche et se mettre en conformité dans les meilleurs délais, directement auprès d’une plateforme agréée ou par l’intermédiaire de leur solution habituelle : logiciel de gestion, logiciel de comptabilité, expert-comptable, banque ou autre prestataire. Les grandes entreprises et les entreprises de taille intermédiaire doivent émettre désormais leurs factures au format dématérialisé dès le 1er septembre 2026. Au 1er septembre 2027 Micro-entreprises, TPE et PME devront être en capacité d’émettre des factures électroniques. Pendant la phase de démarrage, il n’y aura pas d’application de sanctions aux entreprises rencontrant des difficultés dans la mise en oeuvre de la réforme. Cette phase d’écoute et de tolérance de l’administration couvrira toute la fin de l’année 2026. Concrètement, avec la facturation électronique, le mode d’échange de la donnée évolue : les factures sont désormais transmises via une plateforme agréée. Les règles de fond existantes (TVA, obligations déclaratives, délais de paiement, etc.), elles, ne changent pas. La facturation électronique, grâce à des formats normalisés, doit permettre de limiter les erreurs et les litiges. Les délais de paiement seront également réduits, ce qui offrira une trésorerie plus facile à anticiper. Une fois installée, la facturation électronique permettra une réelle simplification de l’organisation avec un seul circuit pour toutes les factures et un suivi plus clair de l’état de chaque paiement. Dans un contexte marqué par la progression des cyberattaques, le recours à la facturation électronique contribue à sécuriser la vie des entreprises, et singulièrement des plus petites, en substituant progressivement aux factures transmises par courriel des échanges dans le cadre d’un dispositif sécurisé. Pour la phase sensible de lancement, le niveau de supervision des plateformes agréées est accru et il leur est demandé de démontrer dans la durée le respect effectif des exigences de sécurité auxquelles elles sont soumises. Retrouver tous les bénéfices
Facturation électronique entre entreprises : coup d'envoi de la réforme
Autres articles
Enseignement supérieur : les règles et bonnes pratiques pour utiliser
Lien source de cet article. Auteur : Les établissements d’enseignement supérieur souhaitant recourir à des outils collaboratifs en ligne doivent se montrer vigilants concernant la protection des données personnelles. La CNIL rappelle les règles applicables pour la mise en œuvre de ces outils. L’accélération de la transformation numérique dans l’enseignement conduit à l’utilisation de plus…

de l’exigence d’un écrit à celle d’une transmission à date
Lien source de cet article. Auteur : Pendant les quarante-cinq premiers jours de formation pratique en entreprise, l’employeur peut rompre unilatéralement le contrat d’apprentissage sans avoir à justifier d’un motif. La cour d’appel de Bourges rappelle toutefois que cette liberté est subordonnée à un écrit porté à la connaissance de l’apprenti dans le délai. Elle…

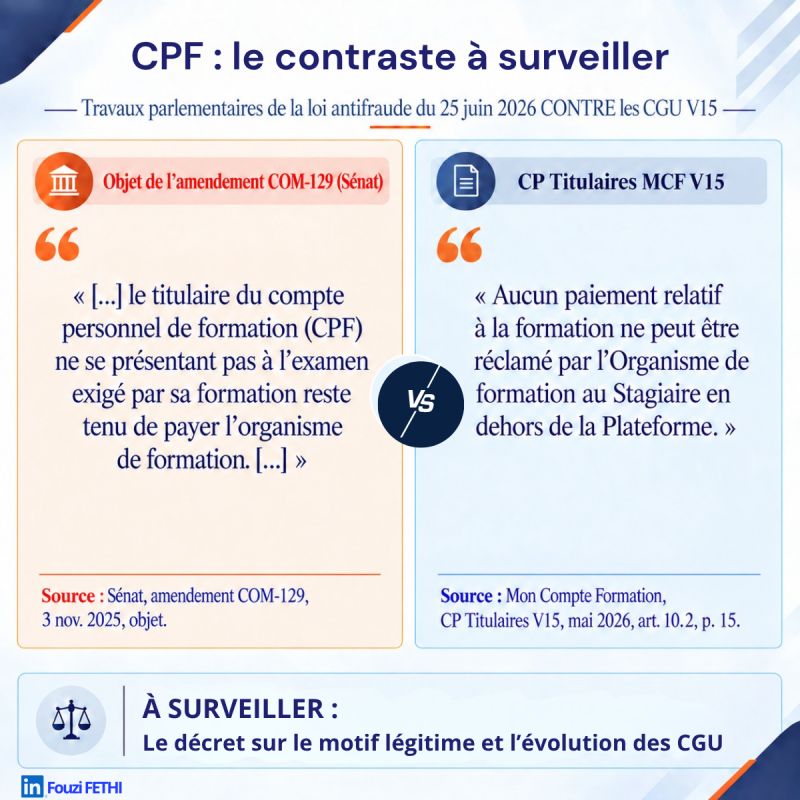
#cpf | Fouzi FETHI
Lien source de cet article. Auteur : #cpf | Fouzi FETHI